Le PSLA en 4 chiffres
Sources : Code de la construction et de l'habitation ; arrêté du 24 février 2026 relatif aux plafonds du prêt social location-accession.
Suis-je éligible au PSLA ?
Indiquez la zone de la commune, votre foyer et votre revenu fiscal de référence (ligne « revenu fiscal de référence » de votre avis d'impôt de l'année N-2 ; pour un couple non marié, additionnez les deux avis).
Renseignez votre revenu fiscal de référence pour savoir si vous pouvez acheter en location-accession.
Recevoir les logements PSLA adaptésTest indicatif d'après les plafonds de l'arrêté du 24 février 2026. L'éligibilité définitive est vérifiée sur dossier à la signature du contrat de location-accession.
Comment fonctionne la location-accession ?
Le PSLA est un prêt accordé à l'opérateur du programme (organisme HLM, coopérative ou promoteur agréé). En contrepartie, il vend les logements à un prix plafonné à des ménages sous conditions de ressources, en deux temps :
1. La phase locative
Vous signez un contrat de location-accession et emménagez dans le logement neuf. Chaque mois, vous versez une redevance composée d'une part locative (l'équivalent d'un loyer, plafonné) et d'une part acquisitive, mise de côté pour vous. Pas encore de crédit immobilier à rembourser.
2. La levée d'option
Dans le délai prévu au contrat, vous décidez d'acheter. Le prix fixé au départ est diminué de la part acquisitive déjà versée, qui sert d'apport. Vous financez le solde (PTZ, prêt Action Logement, prêt principal, ou transfert du prêt PSLA) et devenez propriétaire du logement et du terrain.
Si vous ne levez pas l'option, vous n'êtes pas obligé d'acheter : vous quittez le logement et récupérez la part acquisitive versée.
Plafonds de revenus du PSLA en 2026
Les plafonds dépendent du nombre de personnes qui vivront dans le logement et de la zone de la commune. On retient le revenu fiscal de référence de l'année N-2 de l'ensemble du foyer.
| Composition du foyer | Zones A bis et A | Zone B1 | Zones B2 et C |
|---|---|---|---|
| 1 personne seule | 38 844 € | 38 844 € | 33 771 € |
| 2 personnes | 58 057 € | 58 057 € | 45 100 € |
| 3 personnes | 76 105 € | 69 786 € | 54 235 € |
| 4 personnes | 90 863 € | 83 594 € | 65 476 € |
| 5 personnes | 108 107 € | 98 956 € | 77 023 € |
| 6 personnes | 121 650 € | 111 359 € | 86 805 € |
| Par personne supplémentaire | + 13 557 € | + 12 408 € | + 9 683 € |
Arrêté du 24 février 2026. Montants en revenu fiscal de référence N-2.
Prix et redevance plafonnés
Le prix de vente et la part locative de la redevance sont eux aussi plafonnés, par m² de surface utile, selon la zone :
| Zone | Prix de vente maximum (HT / m² SU) | Part locative maximum (par m² et par mois) |
|---|---|---|
| A bis | 5 837 € | 15,46 € |
| A | 4 423 € | 11,87 € |
| B1 | 3 542 € | 10,24 € |
| B2 | 3 269 € | 9,83 € |
| C | 2 857 € | 9,09 € |
Plafonds de prix applicables depuis le 7 mars 2026 ; fractions locatives maximales 2026.
Pourquoi acheter en PSLA ?
Les garanties du PSLA
- Garantie de rachat : pendant 15 ans après la levée d'option, en cas d'accident de la vie (décès, chômage, invalidité, divorce ou rupture de PACS, mutation professionnelle…), l'opérateur rachète le logement. Les 5 premières années, au prix de vente ; ensuite, ce prix diminue au maximum de 2,5 % par an.
- Garantie de relogement : dans les mêmes cas, et si vos revenus sont sous les plafonds du logement social (PLUS), l'opérateur vous fait trois propositions de relogement dans les six mois.
- Si vous ne levez pas l'option : la part acquisitive vous est restituée et, sous les plafonds PLUS, vous bénéficiez aussi de la garantie de relogement.
Programmes neufs en PSLA
Les résidences que nous accompagnons avec des logements en location-accession. Disponibilités à vérifier avec un conseiller.
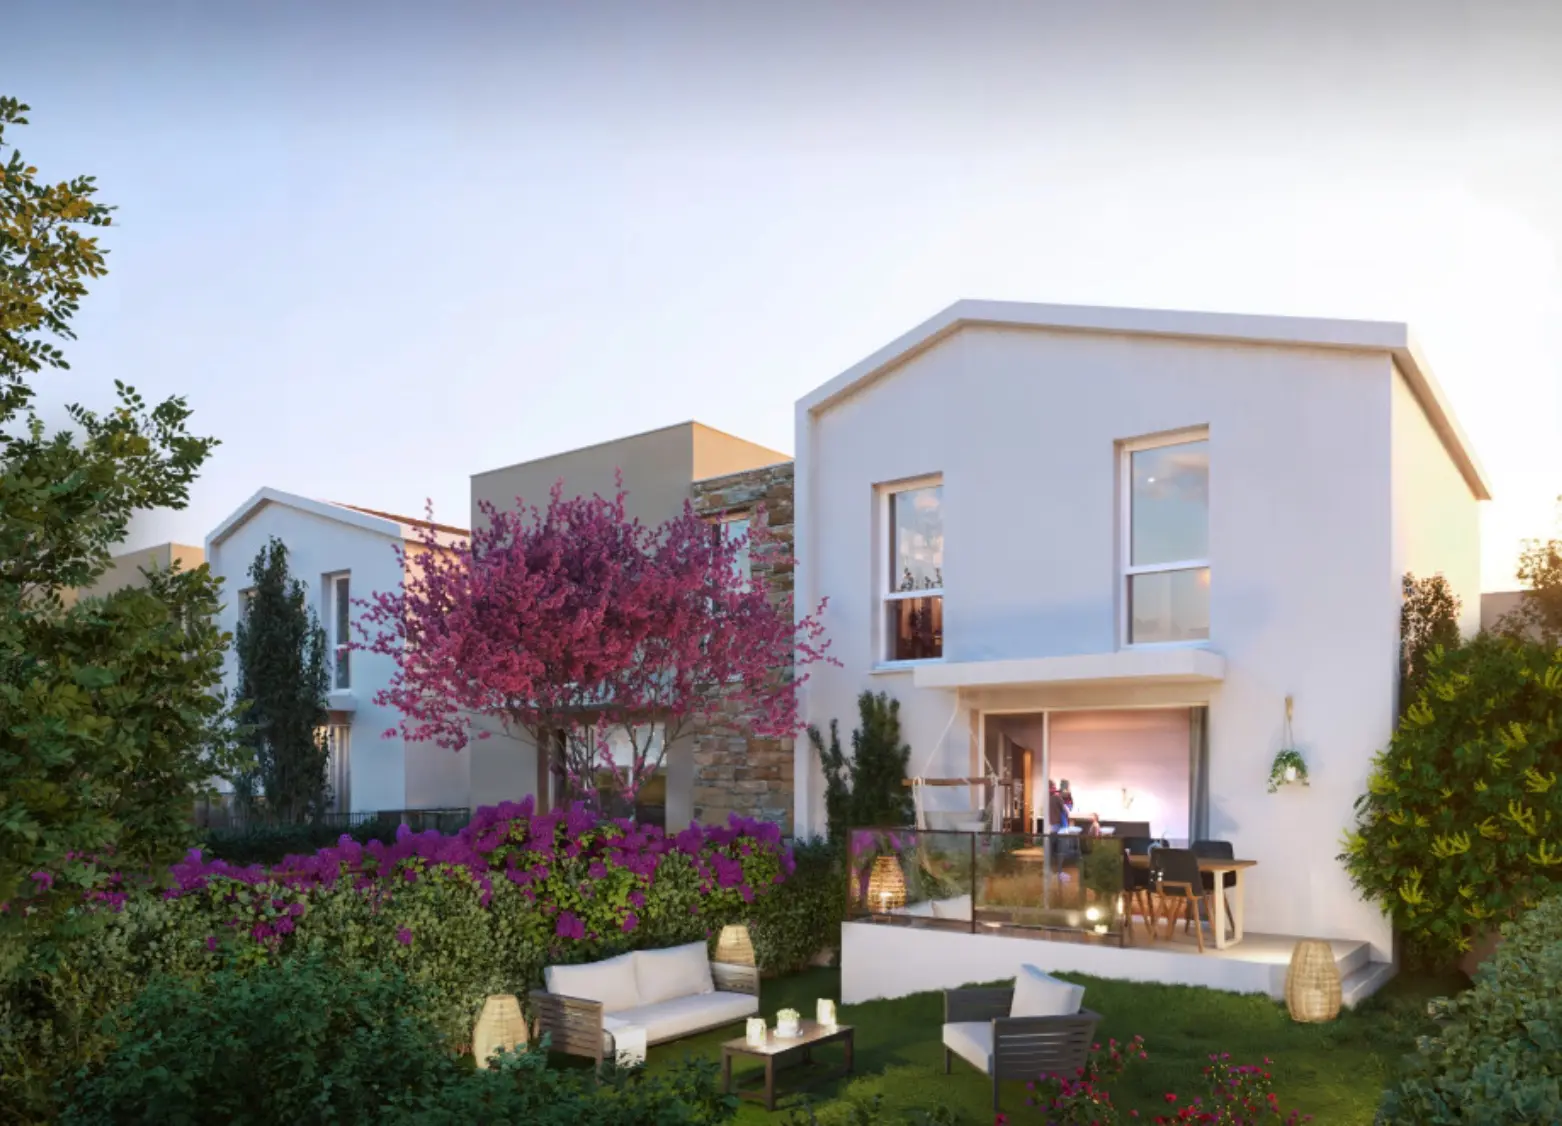 Sauvian · HéraultClos CézanneAppartements T2-T3 et villas T3-T4 dès 134 000 €Livraison prévue : 3e trimestre 2029Voir le programme →
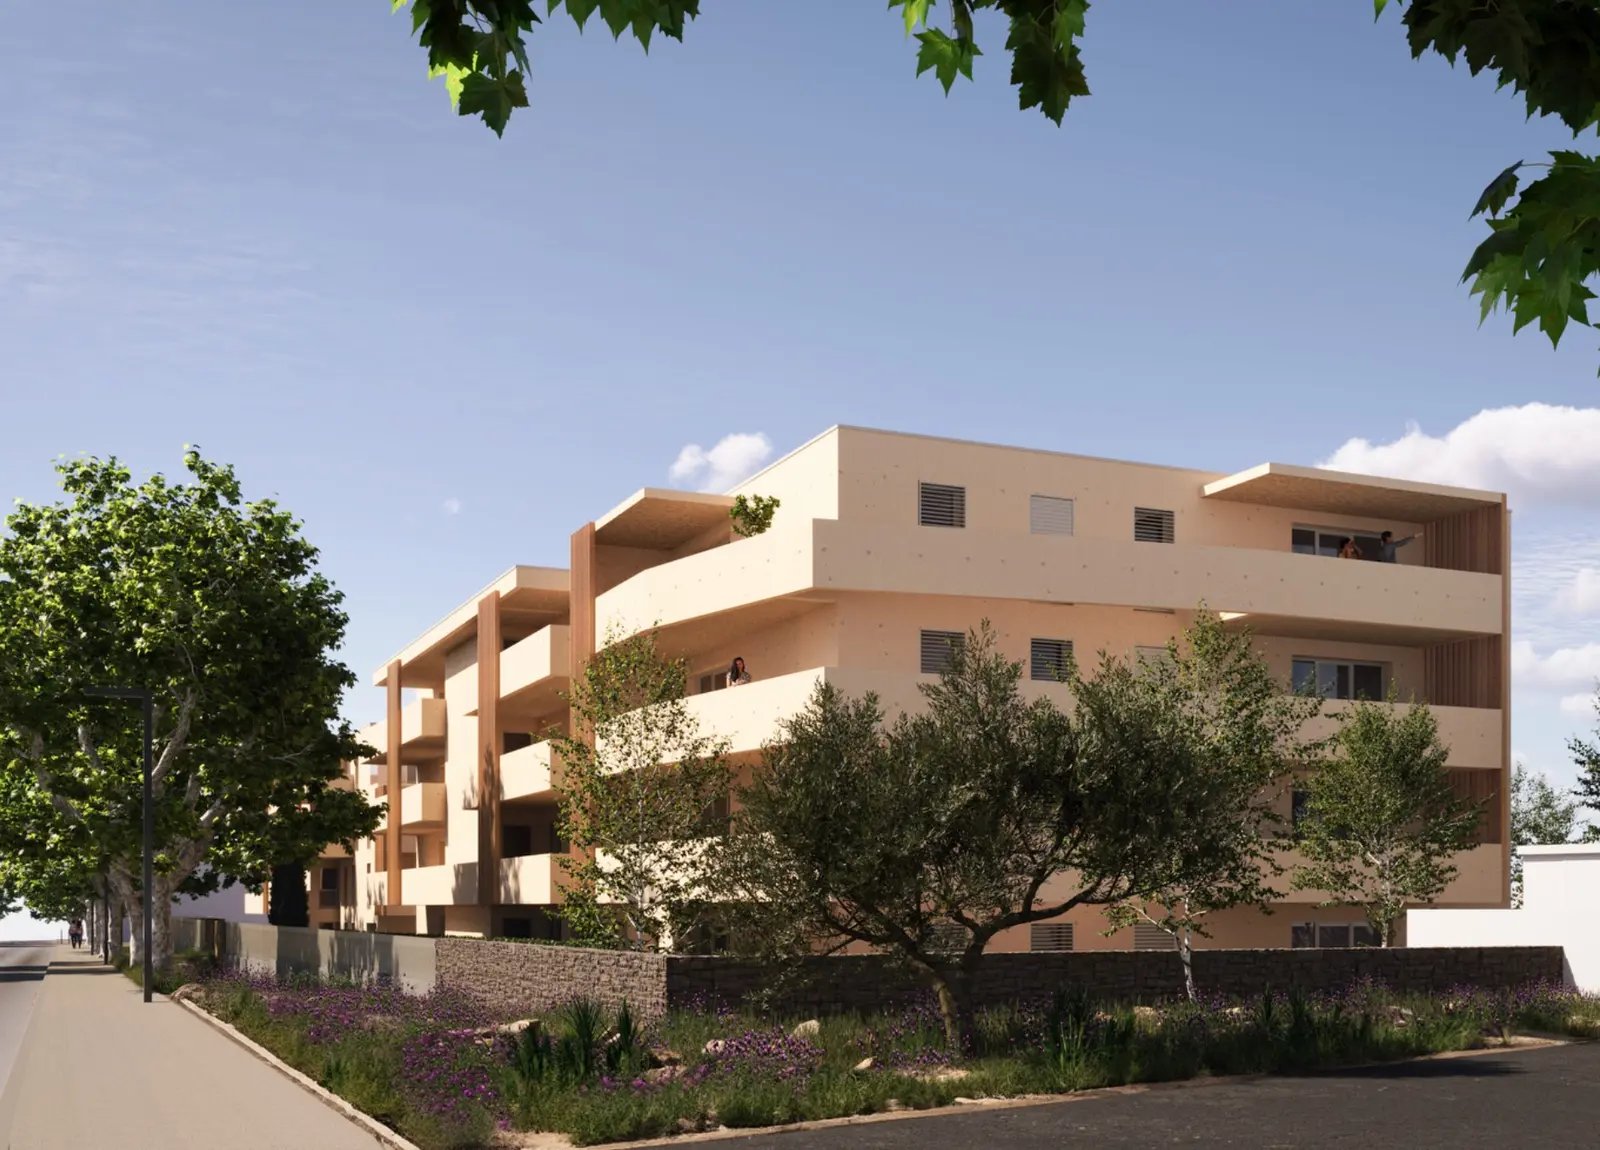 Gignac · vallée de l'HéraultLes Jardins de RozanneDerniers T4 dès 226 000 €Livraison : 4e trimestre 2026Voir le programme →
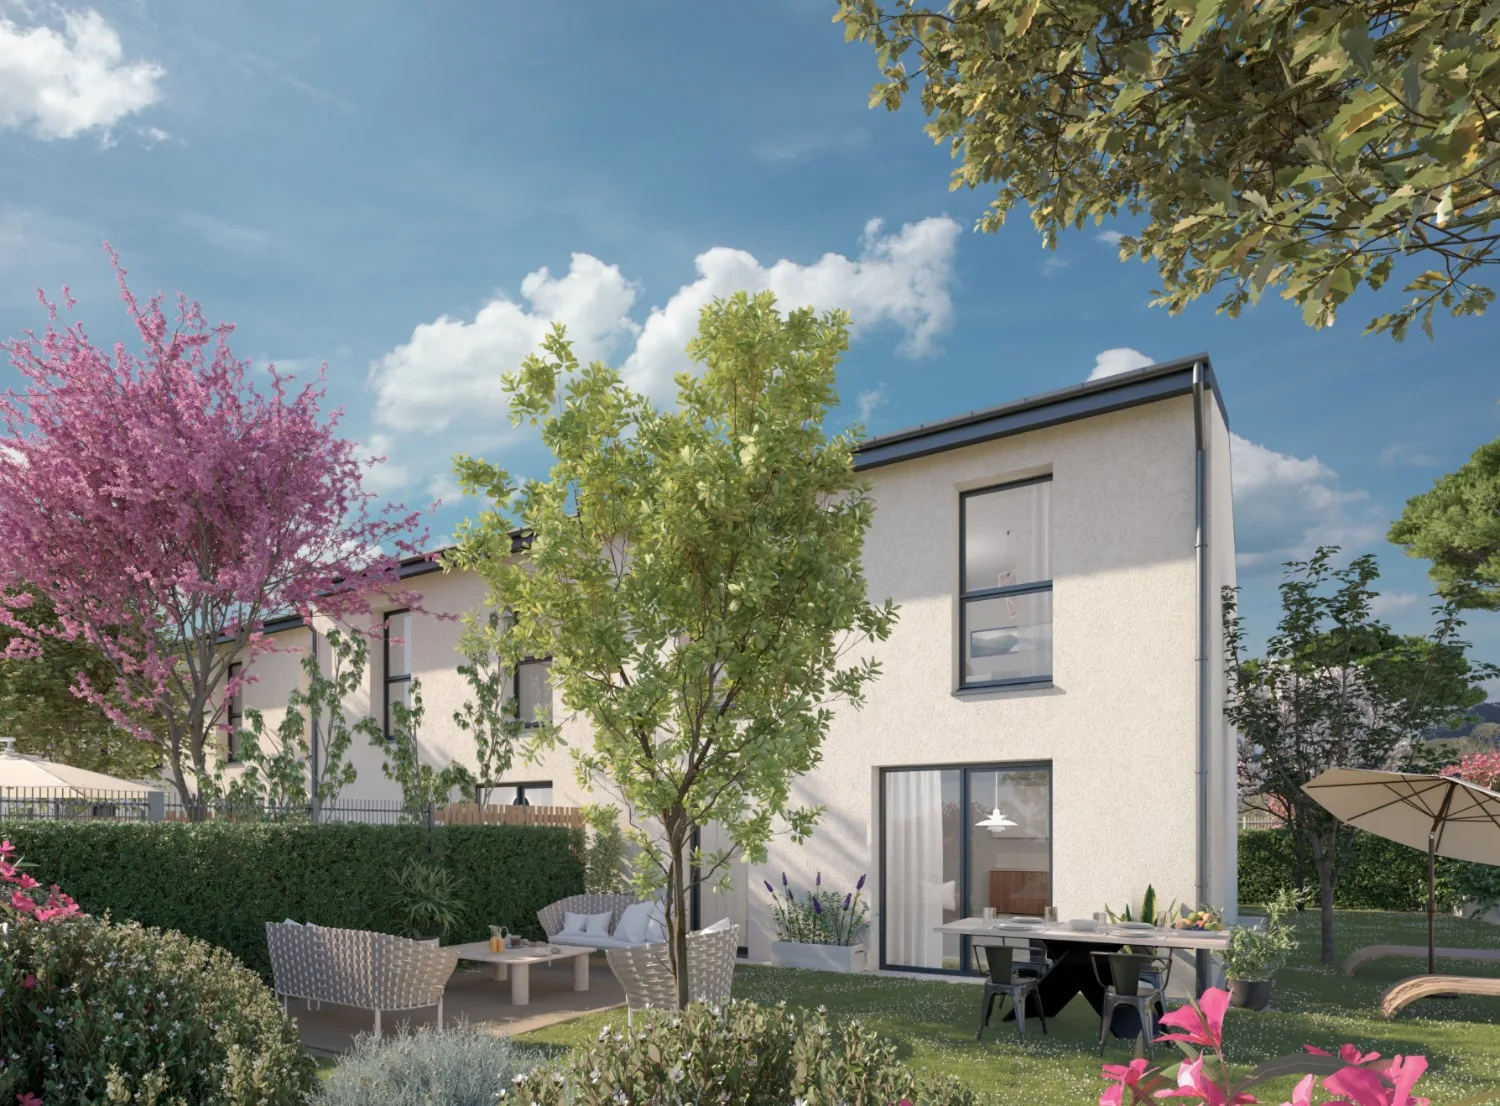 Thézan-lès-Béziers · HéraultTerre de Thézan20 villas et 8 appartements, T2 au T5 dès 117 500 €Livraison prévue : 2e trimestre 2029Voir le programme →
| À partir de | Clos Cézanne · Sauvian | Terre de Thézan · Thézan-lès-Béziers | Jardins de Rozanne · Gignac |
|---|---|---|---|
| T2 | 134 000 € | 117 500 € | — |
| T3 | 196 000 € | 163 500 € | — |
| Villa T3 | 215 000 € | 186 500 € | — |
| T4 / villa T4 | 239 000 € | 179 500 € | 226 000 € |
| T5 | — | 223 500 € | — |
| Livraison | 3e trimestre 2029 | 2e trimestre 2029 | 4e trimestre 2026 |
Prix en TVA 5,5 %, terrasse ou jardin pour chaque logement, RE 2020.
PSLA ou BRS : quelle différence ?
| PSLA (location-accession) | BRS (bail réel solidaire) | |
|---|---|---|
| Ce que vous achetez | Le logement et le terrain | Les murs ; le terrain reste à l'organisme foncier solidaire |
| Entrée dans le logement | D'abord locataire-accédant, puis propriétaire | Propriétaire dès la signature |
| Redevance | Pendant la phase locative seulement | Redevance foncière pendant toute la détention |
| Revente | Libre après la levée d'option | Prix plafonné, à un acheteur sous plafonds |
| TVA | 5,5 % | 5,5 % |
Les deux dispositifs se cumulent avec le PTZ. Tout savoir sur le BRS à Montpellier.
Acheter en PSLA : les étapes
- Vérifier votre éligibilité : plafonds de revenus, résidence principale. Faites le test.
- Choisir un logement : nous vous présentons les lots en PSLA disponibles et préparons avec vous un plan de financement.
- Réserver le logement par un contrat préliminaire, avec un dépôt de garantie limité.
- Signer le contrat de location-accession chez le notaire : il fixe le prix, la redevance et le délai pour lever l'option.
- Emménager à la livraison et verser la redevance pendant la phase locative.
- Lever l'option : vous obtenez votre financement et signez l'acte de vente. Vous êtes propriétaire.
Smaïn Makhlouf
Vérifié par · Cofondateur de Première Terre
Cofondateur de Première Terre, il accompagne les acheteurs dans l'immobilier neuf à Montpellier et dans sa métropole : résidence principale, investissement, BRS, PSLA, PTZ et cohérence du projet avec les objectifs patrimoniaux. Voir son profil et ses articles.
Questions fréquentes sur le PSLA
Qu'est-ce que le PSLA ?
Le prêt social location-accession (PSLA) permet d'acheter un logement neuf en deux temps. Vous entrez d'abord dans le logement comme locataire-accédant et versez une redevance mensuelle, dont une partie constitue un apport. Vous levez ensuite l'option d'achat et devenez propriétaire, avec une TVA à 5,5 % et 15 ans d'exonération de taxe foncière.
Quels sont les plafonds de revenus du PSLA en 2026 ?
On retient le revenu fiscal de référence de l'année N-2. En zone A et Abis : 38 844 € pour une personne seule, 58 057 € pour 2 personnes, 90 863 € pour 4 personnes. En zone B1 : 38 844 €, 58 057 € et 83 594 €. En zones B2 et C : 33 771 €, 45 100 € et 65 476 €.
Comment est calculée la redevance ?
La redevance mensuelle a deux parts. La part locative, plafonnée par m² de surface utile selon la zone (9,09 € en zone C à 15,46 € en zone Abis en 2026), correspond à l'occupation du logement. La part acquisitive est mise de côté et vient en déduction du prix de vente le jour où vous levez l'option.
Quand faut-il lever l'option d'achat ?
Dans le délai prévu par le contrat de location-accession. La phase locative permet de tester le logement et de constituer un apport avant d'emprunter. À la levée d'option, le prix fixé au contrat est diminué de la part acquisitive déjà versée.
Que se passe-t-il si je ne lève pas l'option ?
Vous n'êtes pas obligé d'acheter. Si vous ne levez pas l'option, vous quittez le logement et l'opérateur vous restitue la part acquisitive versée. Si vos revenus sont sous les plafonds du logement social (PLUS), il doit vous faire trois propositions de relogement dans les six mois.
Quelles garanties offre le PSLA ?
Pendant 15 ans à compter de la levée d'option, en cas d'accident de la vie (décès, chômage, invalidité, divorce, mutation…), vous bénéficiez d'une garantie de rachat du logement à un prix minimum garanti et d'une garantie de relogement si vos revenus sont sous les plafonds PLUS.
Le PSLA est-il compatible avec le PTZ ?
Oui. À la levée d'option, vous pouvez financer l'achat avec un prêt à taux zéro, un prêt Action Logement si vous êtes salarié du privé, et un prêt principal. Le prêt PSLA de l'opérateur peut aussi vous être transféré.
Quelle différence entre PSLA et BRS ?
En PSLA, vous devenez pleinement propriétaire du logement et du terrain après la levée d'option, et vous pouvez revendre librement (dans le respect des garanties). En BRS, vous achetez les murs mais le terrain reste à l'organisme foncier solidaire contre une redevance, et le prix de revente est encadré. Les deux ouvrent droit à la TVA à 5,5 %.
Le logement doit-il être ma résidence principale ?
Oui. Le PSLA est réservé aux ménages sous plafonds de ressources qui occupent le logement à titre de résidence principale.
Combien coûte l'accompagnement de Première Terre ?
Rien pour l'acquéreur. Nous vérifions votre éligibilité, vous présentons les logements en PSLA que nous accompagnons, vous aidons à préparer votre plan de financement et vous suivons jusqu'à la remise des clés.
Enchaînez avec les autres chapitres du parcours résidence principale dans le neuf — chaque page est reliée aux suivantes pour vous faire gagner du temps.